Aukcje

5/5 - (2 votes)

Handel elektroniczny zdecydowanie różni się od handlu tradycyjnego, ponieważ równoważy szalone korzyści w relacji sprzedawca-klient. Dla wielu przedsiębiorców internet jest dodatkowym kanałem dotarcia do klientów.

W serwisie elektronicznym mogą zaprezentować całą swoją ofertę, ale także mają możliwość składania i przyjmowania zamówień, zawierania z ich usługą umów związanych z przetwarzaniem dokumentów.

Transakcje zakupu online realizowane są przy wsparciu technologii interaktywnej, co daje klientowi nowe korzyści, takie jak szybkość i dostęp do informacji o ofercie, możliwość oceny wartości transakcji w czasie, masowość, zindywidualizowany dobór, szybkość reakcji, jak również a także odpowiedni produkt, aby zapewnić odpowiedni czas właściwemu klientowi, zapewnić wygodę i satysfakcję oraz uzyskać dostęp do innych klientów.

Sprzedaż detaliczna w Internecie to nie tylko sklepy, ale także aukcje, które stały się popularną formą dokonywania zakupów i sprzedaży. Największym polskim serwisem aukcyjnym jest Allegro. Allegro, z obrotem miesięcznym ponad 34 mln zł, nie tylko zdominowało polski rynek aukcji on-line, ale posiada także udział 70% w całym polskim rynku e-commerce.

Allegro to nazwa jednego z polskich serwisów aukcyjnych.

Allegro to najstarszy i największy polski serwis aukcyjny, często określany mianem pioniera aukcji internetowych w Polsce. Serwis zaczął prowadzić aukcje internetowe w grudniu 1999 roku. W 2000 roku zespół Allegro Aukcje Internetowe liczył zaledwie 8 osób, dziś składa się z kilkudziesięciu osób, które specjalizują się w różnych aspektach handlu online – od bezpieczeństwa, przez marketing i programowanie, po obsługę klienta.

Allegro oferuje odpowiednie narzędzia i usługi oraz utrzymuje pozycję największej platformy handlowej w polskim Internecie. W aukcjach internetowych aktywnie uczestniczy ponad 5 milionów osób20. Allegro oferuje dwie formy sprzedaży – licytację z licytacją oraz sprzedaż towarów po stałej cenie kupna. Istnieje wiele narzędzi, które wspierają i skutecznie kontrolują sprzedaż. Allegro skupia się głównie na bezpieczeństwie transakcji. Partnerami serwisu są banki internetowe, centra autoryzacji kart płatniczych oraz największe portale internetowe w kraju.

Aukcje to obiecujący model e-commerce – raczej nie odegrają w przyszłości znaczącej roli jako samodzielna forma e-commerce i staną się jednym z elementów wzbogacających funkcjonowanie sklepów internetowych. Aukcja internetowa to metoda zakupu podobna do tradycyjnej aukcji. Główna różnica polega jednak na tym, że nie ma potrzeby wychodzenia z domu.

Aukcja internetowa rozpoczyna się podobnie jak aukcja tradycyjna, czyli od tzw. punktu startowego, którym zazwyczaj jest cena wywoławcza. Dopiero z tą ceną rozpoczyna się przetarg, w którym biorą udział wszyscy zainteresowani. Licytacja oznacza, że ​​potencjalni nabywcy podnoszą poprzednią cenę, ustawiając poprzeczkę dla swoich poprzedników lub kolejnych potencjalnych nabywców. Przypomina to rodzaj walki i często wywołuje u uczestników wiele emocji. Osoba z najwyższą ofertą wygrywa aukcję i nikt ostatecznie nie podniósł ceny.

Aukcje internetowe można nazwać konkretnym rynkiem Sprzedaż towarów, w której strony składają oświadczenia poprzez strony internetowe i e-maile mające na celu zawarcie umowy.


W. Deluga, A. Bokrzański, Sprzedaż detaliczna w Polsce z wykorzystaniem Internetu, „Ekonomiczne Problemy Usług” 2012, nr 95, s. 119-135
Zestawienie dostępnych sposobów płatności w wybranych polskich witrynach internetowych

5/5 - (2 votes)

W Polsce, w chwili obecnej funkcjonują odpowiedniki większości znanych na świecie systemów płatności on-line, za wyjątkiem systemu kart przedpłatowych (pre-paid). Jednak system taki planuje wprowadzić w najbliższej przyszłości firma PolCard.

Sposób płatności:
Adres www Przy
od-
bio-
rze
Przelew
na konto (trady-
cyjny)
Przelew
na
konto
(on-line)
Karta
pła-
tniczą
Wirtu-
alną
kartą
pła-
tniczą
mikro-
płatno-
ści
Prze-
kaz
pie-
niężny
przez
e-mail
(PayU)
Pre-
mium
sms
Sprzedaż detaliczna dóbr i usług:
adaxland.pl + + – – – – – –
agawa.pl + + – + – – – –
baby.com.pl + + – + + – – –
diadem.pl + + – – – – – –
e.pl – + – + + – – –
hykom.com.pl + – – + – – – –
merlin.com.pl + + – + – – – –
Pluszaki.pl + + – + + –   –
solo.com.pl + – – – – – – –
ws.pl + + – + – – – –
twojekwiaty.pl + + – + + – –  
vivid.pl + + – + + – – –
helion.pl + + + + + – – –
dres.pl + + – + + – – –
butik.pl + + + – – – + –
polpress.pl + + + + + – – –
biuro24.pl + + – + – – + –
Amazonia.pl + + – + + + – –
Aukcje:
allegro.pl + + + + – – + –
aukcje24.pl + + + + – – + –
Informacje itp:
idg.pl – + – + – – – +
monitorprawniczy.pl – + – – – + – –
gryonline.wp.pl – + + + + – – +
Turystyka:
lot.pl – – – + – – – –
a1r.pl – – – + – – – –
rezerwacje.pl – + – + – – – –
adriatica.net – + – + – – – –

Zestawienie dostępnych sposobów płatności w wybranych polskich witrynach internetowych-Opracowanie własne.

Sposoby płatności oferowane przez sklepy internetowe według badań I-Merii

5/5 - (2 votes)

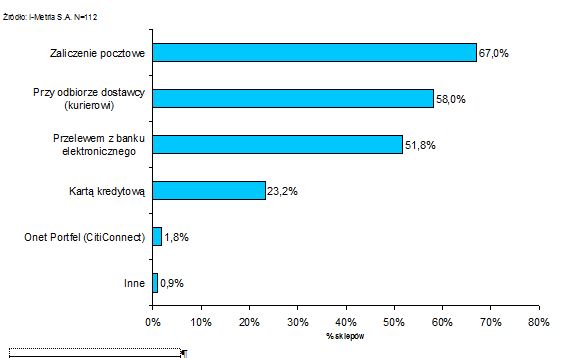
Według najnowszych badań I-Metrii, firmy badawczej specjalizującej się w badaniach rynku internetowego, najpopularniejszymi sposobami płatności oferowanymi przez sklepy internetowe są: zaliczenia pocztowe – 67 proc. badanych sklepów oferuje taką możliwość oraz przy odbiorze dostawcy (kurierowi) – 58 proc. Dużą popularnością cieszy się również przelew z banku internetowego, który obecnie oferuje 52 proc. sklepów.

Rys. 3.1 Sposoby płatności dostępne w polskich sklepach internetowych

Bezpieczeństwo, wady i zalety sposobów płatności dostępnych w Polsce

5/5 - (3 votes)

Jak wynika z raportu Global e-commerce instytutu Taylor Nelson Sofres zastrzeżenia co do bezpieczeństwa należą do najważniejszych czynników powstrzymujących internautów przed zakupami w sieci.

Aż jedna piąta internautów na świecie nie zamierzających korzystać z oferty sklepów internetowych, uważa że kupowanie towarów w tradycyjnym sklepie jest bezpieczniejsze. Jeszcze więcej, bo aż 25 proc. nie chce podawać w Internecie informacji o swojej karcie kredytowej. Obawy polskich internautów o bezpieczeństwo transakcji wyrażone w badaniach ankietowych są mniejsze niż ich kolegów z USA, stanowią jednak ważną przyczynę powstrzymywania się od zakupów. Bez względu na to, czy lęk przed płaceniem w Internecie uznamy za racjonalny, czy też nie – sklepy internetowe muszą się z nim liczyć i umożliwić klientowi taką formę płatności, którą sam klient uzna za bezpieczną. W obawie przed oszustwem raczej unika on wpisywania informacji dotyczących własnej karty kredytowej do formularzy internetowych. Nie wydaje się to do końca uzasadnione.

Transakcje, na których mogą ucierpieć nasze fundusze, stanowią ułamek procenta zawartych. Ze statystycznego punktu widzenia znacznie łatwiej o wypadek samochodowy. Prawdopodobieństwo uczestniczenia w kolizji drogowej i odniesienia poważnych obrażeń jest ponad trzykrotnie większe niż stania się ofiarą internetowego oszustwa. Nie powstrzymuje nas to jednak przed używaniem samochodu.

Do niewątpliwych zalet płatności kartą należą: prostota obsługi przez klientów i przez sklep, powszechność i wyżej wspomniane dość wysokie bezpieczeństwo. Dane o karcie nie są dostępne dla sprzedawcy, gdyż autoryzacja najczęściej przebiega poza witryną sklepu, w centrach autoryzacyjnych (PolCard, eCard). Choć metody autoryzacji transakcji chronią dane naszej karty, to jednak wada tkwi w samym systemie płatności, który pozwala na dokonanie transakcji bez prawie żadnej weryfikacji tożsamości. Niestety, nigdy nie można mieć pewności, czy dane naszej karty nie wpadną jednak w ręce osoby niepowołanej. Numer karty oraz kod CVV2 może przecież skopiować nawet sprzedawca w zwyczajnym sklepie, w którym płacimy kartą, tak więc możemy paść ofiarą oszustwa, nawet jeżeli nigdy nic nie kupowaliśmy przez sieć.

W związku z powyższym obawy co do podawania danych karty przy płatnościach w Internecie nie są zbyt racjonalne i mają wymiar przede wszystkim psychologiczny.

Jednak karty kredytowe mają pewne wady, otóż z ich pomocą można realizować tylko większe płatności zaczynające się od kilkunastu złotych. W przypadku mniejszych sum rzędu kilkunastu czy kilkudziesięciu groszy korzystanie z kart kredytowych byłoby niepraktyczne, ponieważ koszty obsługi i przetwarzania transakcji przewyższałyby wtedy jej wartość. Jest to poważna wada, ponieważ specyficzną cechą Internetu jest właśnie możliwość funkcjonowania serwisów pobierających takie niewielkie opłaty (zwane często mikropłatnościami). Przykładem takich usług mogą być serwisy informacyjne, pogodowe, encyklopedie i wszelkie archiwa. Poza tym płatność kartą ma ograniczoną dostępność (nie wszyscy ją posiadają, a płacić w sieci można tylko wypukłymi kartami kredytowymi), oraz nie daje ona możliwości przekazania pieniędzy osobie indywidualnej. Pomimo wad płatność kartą kredytową pozostaje nadal najpopularniejszą formą płatności w polskim Internecie, zaraz po płatności przy odbiorze.

Dla osób nieufnych, jeśli chodzi o bezpieczeństwo systemów kart płatniczych, powstały karty wirtualne. Jest to rozwiązanie stworzone specjalnie na potrzeby e-commerce. Karty wirtualne oferują  wyższy poziom bezpieczeństwa. Nie mogą być one wykorzystywane do zwyczajnych płatności, gdyż nie posiadają paska magnetycznego ani mikroprocesora, w związku z tym została wyeliminowana możliwość skopiowania danych karty przez np. sprzedawcę w fizycznym sklepie. Karta wirtualna jest zawsze autoryzowana (w przypadku zwykłych kart autoryzacja, czyli sprawdzenie karty nie odbywa się w przypadku niskich sum) – jest to więc bezpieczniejsze dla sklepu. Dla zwiększenia bezpieczeństwa użytkownika możliwe jest także przesyłanie potwierdzenia transakcji e-mailem lub przez SMS, co pozwala na bieżąco kontrolować, czy ktoś nie używa naszego numeru karty.

W sytuacji gdy sklep internetowy nie współpracuje z centrum autoryzacji kart kredytowych, najlepiej skorzystać z opcji płatności przy odbiorze. Co prawda kosztuje to nieco więcej, ale nie ma możliwości, by ktoś przechwycił nasze pieniądze. Poza bezpieczeństwem do zalet takiej opcji należą: dostępność dla praktycznie każdego klienta, prostota obsługi, powszechność i niska pracochłonność wdrożenia dla sklepu internetowego. Mimo zalet płatność przy odbiorze nie jest na miarę e-handlu i posiada wiele wad, takich jak: kłopotliwość w przypadku większych płatności (konieczność posiadania gotówki przez klientów), brak możliwości robienia prezentów w sklepach on-line (sytuacja, gdy zamawiający płaci za towar, który odbiera kto inny), ryzyko nieodebrania towaru i co za tym idzie nieotrzymania płatności przez sklep (w takiej sytuacji sklep ponosi dodatkowo koszty zwrotu przesyłki), opłaty za pobranie ze strony firm kurierskich i poczty (od 7 do kilkudziesięciu zł), brak możliwości zastosowania przy zakupie dóbr wirtualnych (np. ściągnięcie oprogramowania ze strony czy opłata za dostęp do informacji w Internecie).

W przypadku większych sum klient może w niektórych sklepach dokonać płatności przekazem lub tradycyjnym przelewem. Tu jednak pojawia się kłopot – kopia lub oryginał dokumentu potwierdzającego płatność musi być wysłany do sklepu pocztą lub faxem, aby sklep mógł dokonać wysyłki. Wymaga to nieco pracy od klienta (wizyta w banku lub wypisanie czeku) oraz naraża go na koszty (wysłanie listu lub faxu) i opóźnia wysyłkę (sklep czeka z wysyłką towaru od złożenia zamówienia do otrzymania kopii dokumentów).

Rozwiązaniem tych problemów są przelewy on-line w bankach wirtualnych. Usługi tych banków są dla klienta wygodne i wysoce bezpieczne, głównie za sprawą potwierdzania transakcji hasłem jednorazowym z aktywnej listy haseł, tak jak odbywa się to np. w mBanku. Hasła te są indywidualnie przydzielane przez system informatyczny mBanku na wniosek posiadacza rachunku i przesyłane pocztą. Dzięki temu nawet jeśli ktoś pozna numer klienta i jego hasło dostępu do konta pieniądze na koncie będą bezpieczne, gdyż przekazanie ich na obce konto jest niemożliwe bez listy haseł jednorazowych. Przelew elektroniczny byłby może atrakcyjną metodą płatności, gdyby nie fakt, że nawet w krajach wysoko rozwiniętych klientów używających systemów bankowości elektronicznej jest zdecydowana mniejszość, zaś w Polsce jest to jak na razie margines rynku kont osobistych.

W przypadku aukcji internetowych, jeśli nie ufamy naszemu kontrahentowi i nie chcemy płacić z góry przelewem, możemy skorzystać z systemu Escrow opartego o przekazy pieniężne PayU. Co prawda skorzystanie z tej formy pośrednictwa będzie nas kosztowało ok. 3% ceny towaru, ale zyskujemy całkowite bezpieczeństwo transakcji, gdyż sprzedający otrzyma zapłatę dopiero po potwierdzeniu dotarcia przesyłki i jej zgodności z opisem na aukcji. Wysokie bezpieczeństwo cechuje też sam system, gdyż klient nie podaje przy każdej transakcji swoich danych finansowych (np. nr karty kredytowej) i sam określa sumę, jaka jest do dyspozycji na jego koncie w systemie. Przy przekazach pieniężnych typu PayU występuje tzw. efekt kuli śnieżnej,  każdy uczestnik dokonujący transakcji tą metodą przyciąga do systemu nowych (obie strony transakcji muszą być użytkownikami tego samego systemu), co sprzyja popularyzacji systemu. Wadą są koszty transakcji (ok 3% przesyłanej kwoty)

Reakcje na (nie)zadowolenie

5/5 - (2 votes)

W poprzednim podrozdziale opisałam schemat powstawania satysfakcji oraz niezadowolenia. Emocje związane z zakupem, najczęściej i całkiem naturalnie pociągają za sobą dalsze skutki. O sile reakcji decyduje natężenie emocji, jakich doświadczył klient odnośnie oferenta. O wieloaspektowym pozytywnym skutku zadowolania i negatywnym niezadowolenia klientów pisze wielu autorów światowej literatury.

Wg Kotlera i Dubois satysfakcja klienta sprzyja jego wierności, jednakże relacji między nimi nie można nazwać liniową. W przypadku niezadowolenia jest prawdopodobne, że klient opuści przedsiębiorstwo i będzie rozpowszechniał negatywne opinie wśród innych ludzi. W przypadku satysfakcji niewystarczającej, może opuścić przedsiębiorstwo, jeśli znajdzie lepszą ofertę (Kotler, Dubois 2003, s. 68). Poniższy rysunek przedstawia najistotniejsze reakcje na (nie)zadowolenie. [1]

Rysunek 9. Reakcje klienta na (nie)zadowolenie.

Źródło: Opracowanie własne na podstawie: W. Schneider „ Satysfakcja klienta. Strategia, pomiar, zarządzanie” (tłum.) s.30., Hill N., Alexander J.: „Pomiar satysfakcji klientów”, Oficyna Ekonomiczna, Kraków 2003, s 31.Centrum Badań Marketingowych Test www. cmbtest. com. pl 22 marca 2006

W przypadku satysfakcji mogą mieć miejsce:

S Variety-seeking (zjawisko poszukiwania różnorodności poprzez wypróbowywanie kolejnych marek; wynika ono z przyzwyczajania się do danej marki w wyniku adaptacji do bodźca – a więc stopniowego zmniejszania się siły reakcji na niego) ,

S Cross selling (możliwość sprzedawania klientowi dodatkowych opcji do złożonego już zamówienia lub produktów komplementarnych (uzupełniających))[2] [3] S Przywiązanie klienta; jak zauważają Hill i Alexander (Hill, Alexander 2003, s. 31), nierzadko nie więcej niż 10% klientów jest „całkowicie wiernych”, dodają też, że wierni klienci charakteryzuj ą się tym że:

  • kupują częściej wybierając większy asortyment towaru u sprawdzonego już dostawcy
  • rzadziej biorą pod uwagę konkurencję
  • są bardziej „oddani”

^ Malejąca wrażliwość na cenę; wg Hilla i Alexandra są w stanie przepłacić więcej przeciętnie o 9% w porównaniu z resztą klientów (Hill, Alexander 2003, s.31)

^ Pozytywna reklama z ust do ust jest to wyrażanie swojej satysfakcji z usług przedsiębiorstwa wśród swoich znajomych, przyjaciół i krewnych, jak przekonuje Schneider (SCHNEIDER 2000, s. 27)

o prawdopodobieństwo jej zastosowania w przypadku bardzo wysokiego zadowolenia wynosi 100%, opinia przekazywana jest 4-8 osobom o 100 zadowolonych klientów pozyskuje przeciętnie przez propagandę 30 nowych klientów,

^ Zysk z redukcji kosztów; znajomość struktury firmy, jej zasad funkcjonowania, co istotnie ogranicza czas i kłopoty związane z obsługą, płatnościami, wysyłaniem katalogów reklamowych, itd. oraz dodatkowo redukuje inne koszty marketingowe (zysk z redukcji kosztów transakcji) [4].

Niezadowolenie natomiast nie musi pociągać za sobą oczywistych reakcji. Jeśli jednak tak jest, mogą to być:

  • skargi, wg Schneidera (Schneider 2000, s. 27) tylko 5% klientów wyraża swoje niezadowolenie w formie skargi, są oni raczej skłonni pozostać wiernymi przedsiębiorstwu, nawet gdy skargi nie zostaną rozwiązane zadowalająco, pozostałe 95% odchodzi w ciszy lub szkodzi przedsiębiorstwu poprzez negatywną reklamę z ust do ust;
  • negatywna reklama „z ust do ust”; nieusatysfakcjonowani klienci mówią o tym średnio 15 znajomym, przyjaciołom czy krewnym.

Bardzo obrazowy autentyczny przykład negatywnej reklamy z ust do ust przytacza J. Dyche (DYCHE 2002, s. 24): „Nienawidzę tej firmy i poświęcam zdecydowanie zbyt wiele czasu na fantazjowanie o jej bankructwie. Moi przyjaciele również są jej klientami, rozmawiamy ze sobą jak członkowie bractwa. Kiedykolwiek znajduję się w pobliżu sklepu Sprint, czuję się w obowiązku zaczepiać i zniechęcać tak wielu potencjalnych klientów, jak to tylko możliwe”.

  • odchodzenie od obecnego oferenta.

Wyniki badań nad satysfakcją klienta przytaczane przez Schneidera (SCHNEIDER 2000, s. 27 za Trap 1986, Topfer/Mann 1996, S.26) dodają jeszcze:

  • „Trzy czwarte klientów zmieniających konkurenta jest nieusatysfakcjonowanych z jakości serwisu. Jedna czwarta klientów zraża się przy złej jakości produktu lub zbyt wysokiej cenie.
  • Prawdopodobieństwo, że zachwyceni klienci ponownie wrócą do przedsiębiorstwa jest o 300% większe niż przy klientach zadowolonych.
  • 95% rozgniewanych klientów pozostaje wiernym przedsiębiorstwu, jeśli w ciągu 5 dni problem zostanie rozwiązany.
  • 7,25% wynosi wzrost oprocentowania, które wywołuje każdy punkt procentowy trwale zwiększanej satysfakcji klienta.”

Warto tu jeszcze przytoczyć wyniki badań przeprowadzonych przez National Institude of Businnes Management, które wykazały, iż „96% niezadowolonych klientów nie składa skargi z powodu nieuprzejmego zachowania pracownika firmy, lecz aż 91% nigdy więcej nie dokona ponownego zakupu w tej firmie. Ponadto przeciętny niezadowolony klient opowie o tym, jak go potraktowano, co najmniej 9 osobom, a 13% niezadowolonych klientów przekaże to ponad 20 osobom.” (Siewierski 1997, s. 4)


[1] B. Kwarciak Wygodna klatka dla klienta, Modern Marketing 05/1999

[2] B. Kwarciak Zmysłowy uścisk Internetu, Modern Marketing 02/2001

[3] P. Majewski Up-selling i cross-selling w praktyce, Czas Na E-Biznes 8 maja 2006.

[4] Centrum Badań Marketingowych, 22 marca 2006.