Zestawienie dostępnych sposobów płatności w wybranych polskich witrynach internetowych

5/5 - (2 votes)

W Polsce, w chwili obecnej funkcjonują odpowiedniki większości znanych na świecie systemów płatności on-line, za wyjątkiem systemu kart przedpłatowych (pre-paid). Jednak system taki planuje wprowadzić w najbliższej przyszłości firma PolCard.

Sposób płatności:
Adres www Przy
od-
bio-
rze
Przelew
na konto (trady-
cyjny)
Przelew
na
konto
(on-line)
Karta
pła-
tniczą
Wirtu-
alną
kartą
pła-
tniczą
mikro-
płatno-
ści
Prze-
kaz
pie-
niężny
przez
e-mail
(PayU)
Pre-
mium
sms
Sprzedaż detaliczna dóbr i usług:
adaxland.pl + + – – – – – –
agawa.pl + + – + – – – –
baby.com.pl + + – + + – – –
diadem.pl + + – – – – – –
e.pl – + – + + – – –
hykom.com.pl + – – + – – – –
merlin.com.pl + + – + – – – –
Pluszaki.pl + + – + + –   –
solo.com.pl + – – – – – – –
ws.pl + + – + – – – –
twojekwiaty.pl + + – + + – –  
vivid.pl + + – + + – – –
helion.pl + + + + + – – –
dres.pl + + – + + – – –
butik.pl + + + – – – + –
polpress.pl + + + + + – – –
biuro24.pl + + – + – – + –
Amazonia.pl + + – + + + – –
Aukcje:
allegro.pl + + + + – – + –
aukcje24.pl + + + + – – + –
Informacje itp:
idg.pl – + – + – – – +
monitorprawniczy.pl – + – – – + – –
gryonline.wp.pl – + + + + – – +
Turystyka:
lot.pl – – – + – – – –
a1r.pl – – – + – – – –
rezerwacje.pl – + – + – – – –
adriatica.net – + – + – – – –

Zestawienie dostępnych sposobów płatności w wybranych polskich witrynach internetowych-Opracowanie własne.

Sposoby płatności oferowane przez sklepy internetowe według badań I-Merii

5/5 - (2 votes)

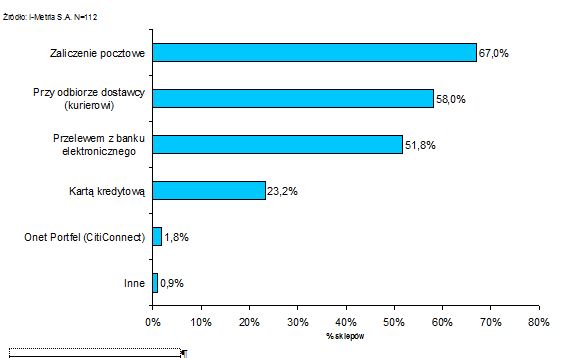
Według najnowszych badań I-Metrii, firmy badawczej specjalizującej się w badaniach rynku internetowego, najpopularniejszymi sposobami płatności oferowanymi przez sklepy internetowe są: zaliczenia pocztowe – 67 proc. badanych sklepów oferuje taką możliwość oraz przy odbiorze dostawcy (kurierowi) – 58 proc. Dużą popularnością cieszy się również przelew z banku internetowego, który obecnie oferuje 52 proc. sklepów.

Rys. 3.1 Sposoby płatności dostępne w polskich sklepach internetowych

Bezpieczeństwo, wady i zalety sposobów płatności dostępnych w Polsce

5/5 - (3 votes)

Jak wynika z raportu Global e-commerce instytutu Taylor Nelson Sofres zastrzeżenia co do bezpieczeństwa należą do najważniejszych czynników powstrzymujących internautów przed zakupami w sieci.

Aż jedna piąta internautów na świecie nie zamierzających korzystać z oferty sklepów internetowych, uważa że kupowanie towarów w tradycyjnym sklepie jest bezpieczniejsze. Jeszcze więcej, bo aż 25 proc. nie chce podawać w Internecie informacji o swojej karcie kredytowej. Obawy polskich internautów o bezpieczeństwo transakcji wyrażone w badaniach ankietowych są mniejsze niż ich kolegów z USA, stanowią jednak ważną przyczynę powstrzymywania się od zakupów. Bez względu na to, czy lęk przed płaceniem w Internecie uznamy za racjonalny, czy też nie – sklepy internetowe muszą się z nim liczyć i umożliwić klientowi taką formę płatności, którą sam klient uzna za bezpieczną. W obawie przed oszustwem raczej unika on wpisywania informacji dotyczących własnej karty kredytowej do formularzy internetowych. Nie wydaje się to do końca uzasadnione.

Transakcje, na których mogą ucierpieć nasze fundusze, stanowią ułamek procenta zawartych. Ze statystycznego punktu widzenia znacznie łatwiej o wypadek samochodowy. Prawdopodobieństwo uczestniczenia w kolizji drogowej i odniesienia poważnych obrażeń jest ponad trzykrotnie większe niż stania się ofiarą internetowego oszustwa. Nie powstrzymuje nas to jednak przed używaniem samochodu.

Do niewątpliwych zalet płatności kartą należą: prostota obsługi przez klientów i przez sklep, powszechność i wyżej wspomniane dość wysokie bezpieczeństwo. Dane o karcie nie są dostępne dla sprzedawcy, gdyż autoryzacja najczęściej przebiega poza witryną sklepu, w centrach autoryzacyjnych (PolCard, eCard). Choć metody autoryzacji transakcji chronią dane naszej karty, to jednak wada tkwi w samym systemie płatności, który pozwala na dokonanie transakcji bez prawie żadnej weryfikacji tożsamości. Niestety, nigdy nie można mieć pewności, czy dane naszej karty nie wpadną jednak w ręce osoby niepowołanej. Numer karty oraz kod CVV2 może przecież skopiować nawet sprzedawca w zwyczajnym sklepie, w którym płacimy kartą, tak więc możemy paść ofiarą oszustwa, nawet jeżeli nigdy nic nie kupowaliśmy przez sieć.

W związku z powyższym obawy co do podawania danych karty przy płatnościach w Internecie nie są zbyt racjonalne i mają wymiar przede wszystkim psychologiczny.

Jednak karty kredytowe mają pewne wady, otóż z ich pomocą można realizować tylko większe płatności zaczynające się od kilkunastu złotych. W przypadku mniejszych sum rzędu kilkunastu czy kilkudziesięciu groszy korzystanie z kart kredytowych byłoby niepraktyczne, ponieważ koszty obsługi i przetwarzania transakcji przewyższałyby wtedy jej wartość. Jest to poważna wada, ponieważ specyficzną cechą Internetu jest właśnie możliwość funkcjonowania serwisów pobierających takie niewielkie opłaty (zwane często mikropłatnościami). Przykładem takich usług mogą być serwisy informacyjne, pogodowe, encyklopedie i wszelkie archiwa. Poza tym płatność kartą ma ograniczoną dostępność (nie wszyscy ją posiadają, a płacić w sieci można tylko wypukłymi kartami kredytowymi), oraz nie daje ona możliwości przekazania pieniędzy osobie indywidualnej. Pomimo wad płatność kartą kredytową pozostaje nadal najpopularniejszą formą płatności w polskim Internecie, zaraz po płatności przy odbiorze.

Dla osób nieufnych, jeśli chodzi o bezpieczeństwo systemów kart płatniczych, powstały karty wirtualne. Jest to rozwiązanie stworzone specjalnie na potrzeby e-commerce. Karty wirtualne oferują  wyższy poziom bezpieczeństwa. Nie mogą być one wykorzystywane do zwyczajnych płatności, gdyż nie posiadają paska magnetycznego ani mikroprocesora, w związku z tym została wyeliminowana możliwość skopiowania danych karty przez np. sprzedawcę w fizycznym sklepie. Karta wirtualna jest zawsze autoryzowana (w przypadku zwykłych kart autoryzacja, czyli sprawdzenie karty nie odbywa się w przypadku niskich sum) – jest to więc bezpieczniejsze dla sklepu. Dla zwiększenia bezpieczeństwa użytkownika możliwe jest także przesyłanie potwierdzenia transakcji e-mailem lub przez SMS, co pozwala na bieżąco kontrolować, czy ktoś nie używa naszego numeru karty.

W sytuacji gdy sklep internetowy nie współpracuje z centrum autoryzacji kart kredytowych, najlepiej skorzystać z opcji płatności przy odbiorze. Co prawda kosztuje to nieco więcej, ale nie ma możliwości, by ktoś przechwycił nasze pieniądze. Poza bezpieczeństwem do zalet takiej opcji należą: dostępność dla praktycznie każdego klienta, prostota obsługi, powszechność i niska pracochłonność wdrożenia dla sklepu internetowego. Mimo zalet płatność przy odbiorze nie jest na miarę e-handlu i posiada wiele wad, takich jak: kłopotliwość w przypadku większych płatności (konieczność posiadania gotówki przez klientów), brak możliwości robienia prezentów w sklepach on-line (sytuacja, gdy zamawiający płaci za towar, który odbiera kto inny), ryzyko nieodebrania towaru i co za tym idzie nieotrzymania płatności przez sklep (w takiej sytuacji sklep ponosi dodatkowo koszty zwrotu przesyłki), opłaty za pobranie ze strony firm kurierskich i poczty (od 7 do kilkudziesięciu zł), brak możliwości zastosowania przy zakupie dóbr wirtualnych (np. ściągnięcie oprogramowania ze strony czy opłata za dostęp do informacji w Internecie).

W przypadku większych sum klient może w niektórych sklepach dokonać płatności przekazem lub tradycyjnym przelewem. Tu jednak pojawia się kłopot – kopia lub oryginał dokumentu potwierdzającego płatność musi być wysłany do sklepu pocztą lub faxem, aby sklep mógł dokonać wysyłki. Wymaga to nieco pracy od klienta (wizyta w banku lub wypisanie czeku) oraz naraża go na koszty (wysłanie listu lub faxu) i opóźnia wysyłkę (sklep czeka z wysyłką towaru od złożenia zamówienia do otrzymania kopii dokumentów).

Rozwiązaniem tych problemów są przelewy on-line w bankach wirtualnych. Usługi tych banków są dla klienta wygodne i wysoce bezpieczne, głównie za sprawą potwierdzania transakcji hasłem jednorazowym z aktywnej listy haseł, tak jak odbywa się to np. w mBanku. Hasła te są indywidualnie przydzielane przez system informatyczny mBanku na wniosek posiadacza rachunku i przesyłane pocztą. Dzięki temu nawet jeśli ktoś pozna numer klienta i jego hasło dostępu do konta pieniądze na koncie będą bezpieczne, gdyż przekazanie ich na obce konto jest niemożliwe bez listy haseł jednorazowych. Przelew elektroniczny byłby może atrakcyjną metodą płatności, gdyby nie fakt, że nawet w krajach wysoko rozwiniętych klientów używających systemów bankowości elektronicznej jest zdecydowana mniejszość, zaś w Polsce jest to jak na razie margines rynku kont osobistych.

W przypadku aukcji internetowych, jeśli nie ufamy naszemu kontrahentowi i nie chcemy płacić z góry przelewem, możemy skorzystać z systemu Escrow opartego o przekazy pieniężne PayU. Co prawda skorzystanie z tej formy pośrednictwa będzie nas kosztowało ok. 3% ceny towaru, ale zyskujemy całkowite bezpieczeństwo transakcji, gdyż sprzedający otrzyma zapłatę dopiero po potwierdzeniu dotarcia przesyłki i jej zgodności z opisem na aukcji. Wysokie bezpieczeństwo cechuje też sam system, gdyż klient nie podaje przy każdej transakcji swoich danych finansowych (np. nr karty kredytowej) i sam określa sumę, jaka jest do dyspozycji na jego koncie w systemie. Przy przekazach pieniężnych typu PayU występuje tzw. efekt kuli śnieżnej,  każdy uczestnik dokonujący transakcji tą metodą przyciąga do systemu nowych (obie strony transakcji muszą być użytkownikami tego samego systemu), co sprzyja popularyzacji systemu. Wadą są koszty transakcji (ok 3% przesyłanej kwoty)

Handel elektroniczny

5/5 - (3 votes)

Wstęp pracy licencjackiej

Koniec XX wieku to okres, w którym zarówno  w Polsce jak i na świecie nastąpił dynamiczny rozwój sieci komputerowych. Największą światową siecią stał się Internet, który za pomocą linii systemów telekomunikacyjnych takich jak linie telefoniczne i satelitarne udostępnia swoje zasoby. Po kilkunastu latach „ukrywania się” wśród studentów i fanatyków Internet nagle doświadczył eksplozji popularności, co natychmiast zwróciło uwagę przyszłościowo myślących firm.

Od chwili przyłączania się do internetu coraz to większej rzeszy klientów pojawiła się na nim globalna sprzedaż dóbr i usług. Handel elektroniczny nie jest zjawiskiem nowym, istnieje już od ponad dwudziestu lat. Rozwój internetu sprawił, że przestał się on opierać na drogich urządzeniach niedostępnych dla szerokich mas ludności.

W naszym kraju rozwój komercyjnego wykorzystania Internetu przebiega łagodniej i wolniej a niżeli w USA czy w Europie Zachodniej. W tamtych miejscach zapoczątkowany etap rozwoju wprowadzania technologii internetowych do biznesu  charakteryzował się inwestorską euforią, często był pozbawiony racjonalnych podstaw.  Ogromne sumy pieniędzy były inwestowane w rozwój przedsiębiorstw internetowych we wszystkich sektorach gospodarki.

Przez ostatnie lata w Polsce nastąpił ponad dziesięciokrotny wzrost wartości konsumenckiego rynku e-commerce. Jest to spowodowane tym iż wzrosła liczba użytkowników internetu, dwukrotnie jak przewidywali to  specjaliści z International Data Corporation.

Głównym celem mojej pracy  jest szersze  przybliżenie problematyki handlu elektronicznego w Polsce, jak również przedstawienie pozytywnych i negatywnych  jego aspektów. Zawierać ona będzie odpowiedzi na pytania: czy handel elektroniczny w Polsce ma  rację bytu, jakie szanse i zagrożenia niesie on ze sobą oraz jakie są  jego perspektywy rozwoju na przyszłość ?

Praca jest podzielona na trzy rozdziały.

W rozdziale pierwszym przedstawiono szczegółową charakterystykę handlu elektronicznego, jego klientów, modele, rozwój oraz stosowane  metody płatności za nabyte towary .

W rozdziale drugim  przedstawiono metody zapewnienia bezpieczeństwa transakcji elektronicznych, a także jakie występują najczęstsze zagrożenia  i niebezpieczeństwa dla tej formy sprzedaży.

W rozdziale trzecim podano  perspektywy dalszego rozwoju handlu elektronicznego, a także charakterystykę polskiego rynku internetowego, jego użytkowników oraz ich stosunek do zakupów elektronicznych.

Internet jest nowością na naszym rynku, lecz jego nadzwyczaj dynamiczny rozwój, a także ciągłe wprowadzanie zmian sprawiło, iż występują pewne braki jeśli chodzi o literaturę. Informacje zawarte w literaturze nie są pełne, nie są w dostateczny sposób opisane zwłaszcza najnowsze dane statystyczne charakteryzujące rynek zakupów elektronicznych.  Bogatym źródłem materiału badawczego okazał się sam Internet. Pomocne okazały  się także publikacje elektroniczne oraz niektóre pozycje książkowe opisujące zarówno sam Internet jak i handel elektroniczny.

Czy Chiny zrównoważą pozycję USA

5/5 - (5 votes)

Wstęp

W obecnej sytuacji geopolitycznej, Chiny i Stany Zjednoczone to dwa światowe mocarstwa, których wpływ na globalną politykę, gospodarkę i technologię jest niepodważalny. W ostatnich latach Chiny zacieśniają swoją pozycję jako drugie co do wielkości gospodarki na świecie, co prowadzi do debaty na temat tego, czy Chiny są w stanie zrównoważyć lub nawet przewyższyć pozycję USA. W niniejszym eseju omówimy czynniki wpływające na tę kwestię, takie jak wzrost gospodarczy, innowacje technologiczne, polityka zagraniczna oraz militarna.

Cała gospodarka, a więc także poszczególne organizacje, na ogół przecież silnie od niej uzależnione, podporządkowują się obecnie wyzwaniom, jakie stawia Chinom świat. Wszelkie działania podejmowane są niejako w odpowiedzi na potrzeby i wymagania światowego rynku – organizacje są więc zewnątrzsterowne. Podobne zależności zaobserwować można w skali wewnętrznej – specyficzna mentalność społeczna oraz uwarunkowania polityczne zawsze wymuszały od chińskich organizacji dostosowanie się do wymogów świata zewnętrznego. Pojedyncza organizacja wraz z jej cechami wewnętrznymi nie liczą się dopóki nie odnajdą swojego miejsca w większym zespole, zdeterminowanym zewnętrznymi wyzwaniami.

Po kilkudziesięciu latach przemian Chiny stają się głównym pretendentem do pozycji numer dwa w świecie. Czy rzeczywiście staną się nim? Czy Chiny zrównoważą pozycję USA, a jeśli tak, to kiedy się to stanie?…

Stosunki pomiędzy rządami Ameryki i Chin mają oczywiście kapitalne zna­czenie. Twarda linia czy zastraszanie jakiejkolwiek ze stron podsyca wrogość, natomiast odprężenie i gałązki oliwne, a także respekt budują zaufanie. Jeste­śmy świadkami historycznej zmiany w Chinach.[1]

„Chiny są zdumiewające. To kapitalizm, ale w bezprecedensowym tempie” – mówił olśniony Bill Gates. W delcie Rzeki Perłowej, Ziemi Obiecanej chińskiego kapitalizmu, powstaje co trzecia para butów wyprodukowanych na świecie, torebki, bombki, monitory…”.[2]

Spójrzmy więc z kilku różnych punktów widzenia na dzisiejsze Chiny.

Chiny to kraj, w którym dziś żyje ponad 1,3mld mieszkańców i jest to obecnie największy rynek konsumentów, a przy tym rynek pracy o największych rezerwach.
Chiński produkt krajowy brutto przekroczył w 2003 roku poziom 1,4 biliona USD, a dochód na jednego mieszkańca wyniósł 1090 USD.

W roku 2003 Chiny osiągnęły wzrost gospodarczy ponad 9% PKB, a ich produkcja przemysłowa wzrosła o 17%. Warte też podkreślenia jest to, że tempo wzrostu PKB w trzecim kwartale 2003 roku wyniosło 9,6%, a w czwartym nawet 9,9%! Ubiegłoroczna inflacja jest szacowana na 3,2% (o 1,2 punktu procentowego wyżej niż w roku 2002)

Wzrost gospodarczy

Chiny odnotowują imponujący wzrost gospodarczy, który pozwolił im znacznie zredukować dystans do Stanów Zjednoczonych. Chociaż tempo wzrostu może ulec spowolnieniu, Chiny nadal koncentrują się na rozwijaniu gospodarki opartej na innowacjach i usługach, co może przyczynić się do dalszego umacniania pozycji kraju na arenie międzynarodowej. Jednakże, aby zrównoważyć pozycję USA, Chiny będą musiały sprostać wyzwaniom, takim jak starzenie się społeczeństwa, nierówności dochodowe oraz reforma systemu finansowego.

Innowacje technologiczne

Chiny inwestują ogromne środki w rozwój technologii, co pozwala im konkurować z USA w obszarach takich jak sztuczna inteligencja, telekomunikacja czy biotechnologia. Jednakże, aby zrównoważyć pozycję USA w innowacjach, Chiny będą musiały przełamać bariery w zakresie ochrony własności intelektualnej oraz przyciągnąć zagranicznych talentów.

Polityka zagraniczna

Chiny dążą do zwiększenia swojego wpływu na arenie międzynarodowej poprzez inicjatywy takie jak „Pasa i Szlaku” (BRI), które mają na celu rozbudowę infrastruktury i współpracę gospodarczą między Chinami a innymi krajami. Ponadto, Chiny starają się zacieśnić relacje z krajami rozwijającymi się i uczestniczyć w globalnych instytucjach. Jednakże, aby zrównoważyć wpływy USA, Chiny będą musiały zmierzyć się z wyzwaniami związanymi z konfliktami handlowymi, krytyką ze strony Zachodu oraz rywalizacją o wpływy w regionach strategicznych.

Potencjał militarny

Chiny rozbudowują swój potencjał militarny, inwestując w nowoczesne technologie oraz zwiększając swoje możliwości w obszarach takich jak cyberbezpieczeństwo, kosmos czy siły morskie. Wpływ tego wzrostu militarnego na równowagę sił między Chinami a USA jest widoczny, zwłaszcza w regionie Azji i Pacyfiku. Mimo to, Stany Zjednoczone wciąż utrzymują przewagę w zakresie globalnego zasięgu wojskowego oraz w niektórych kluczowych technologiach.

Zakończenie

Chiny zdecydowanie umacniają swoją pozycję jako światowego mocarstwa, konkurując z USA w wielu obszarach, takich jak gospodarka, technologia, polityka zagraniczna i militarna. Jednak aby zrównoważyć pozycję USA, Chiny będą musiały sprostać licznym wyzwaniom, zarówno wewnętrznym, jak i zewnętrznym. W międzyczasie, Stany Zjednoczone nadal są największą gospodarką na świecie oraz czołowym mocarstwem wojskowym, co oznacza, że utrzymanie równowagi między tymi dwoma potęgami będzie zależało od wielu czynników, w tym także ich zdolności do współpracy i zarządzania konfliktami. W efekcie, odpowiedź na pytanie, czy Chiny zrównoważą pozycję USA, pozostaje otwarta i będzie się kształtować wraz z ewolucją globalnych trendów i wydarzeń.


[1] D. Sheftt, Chiński świat. Rewolucja w technologii i przedsiębiorczości, CedeWu, Warszawa 2003, s. 298.

[2] M. Kruczkowska, współpraca R. Pyffel, Chiny. Fabryka świata, Gazeta Wyborcza, 07-06-2004.